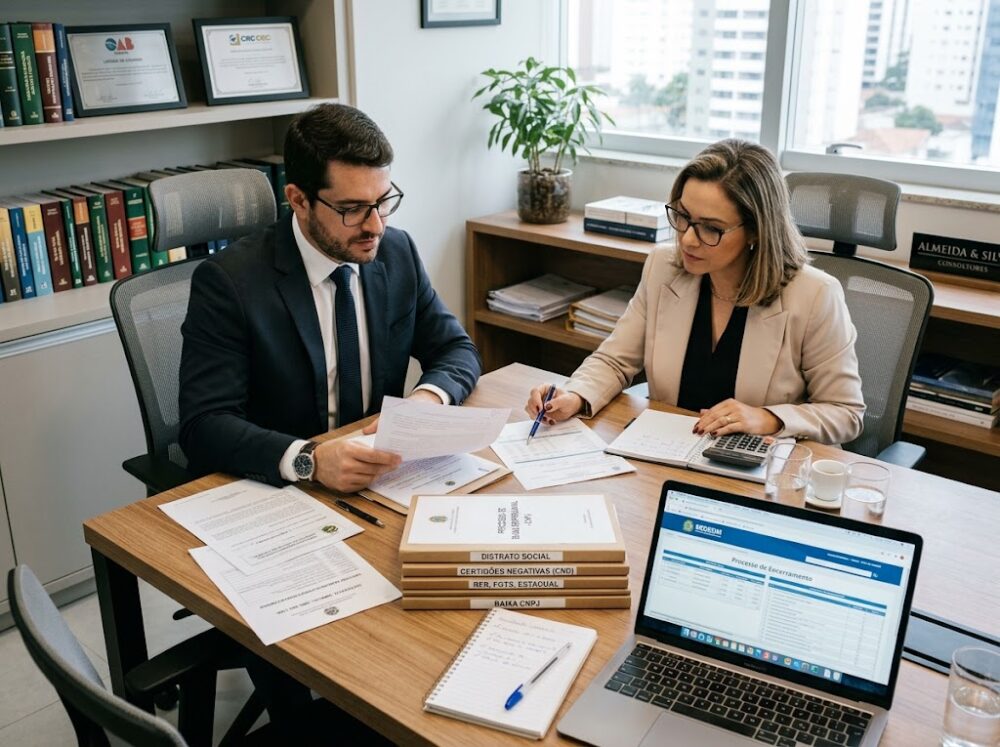
Muitas vezes, a reestruturação da carreira jurídica exige decisões estratégicas e definitivas, como encerrar um CNPJ de escritório de advocacia. Seja para atuar como associado em outra banca, ingressar no serviço público ou mudar o formato societário, o processo gera incertezas. O advogado entende que fechar uma empresa envolve responsabilidades que vão muito além de suspender o atendimento aos clientes. Existem trâmites burocráticos específicos para baixar a sociedade na Ordem dos Advogados do Brasil (OAB), Receita Federal e prefeitura. Este guia detalha as alternativas disponíveis, ajudando você a tomar uma decisão segura e evitar passivos fiscais no futuro.
O que significa baixar a sociedade de advogados na prática?
O encerramento oficial de uma empresa jurídica é a comunicação formal aos órgãos competentes de que as atividades foram paralisadas. Muitos profissionais acreditam que basta parar de faturar e interromper as operações para que a empresa deixe de existir. No entanto, a legislação brasileira exige a liquidação formal da sociedade para extinguir as obrigações acessórias vinculadas ao CNPJ.
A ausência dessa formalização mantém a empresa ativa perante o Fisco, gerando a necessidade contínua de envio de declarações zeradas. O simples abandono do CNPJ é um dos erros mais comuns e perigosos no cenário empresarial jurídico atual. Quando as declarações não são entregues, o governo aplica multas mensais que se acumulam silenciosamente ao longo dos anos.
Para evitar surpresas, o processo exige um alinhamento perfeito entre a contabilidade e as regras da seccional da OAB. A Receita Federal simplificou diversos procedimentos nos últimos anos, mas a baixa requer atenção técnica. Compreender essas etapas reduz o medo da burocracia e permite que o advogado encerre o ciclo de forma limpa.
Riscos fiscais de manter o CNPJ inativo irregularmente
Deixar uma empresa inativa sem a devida baixa formal não isenta os sócios de suas responsabilidades tributárias e civis. Mensalmente, a contabilidade precisa informar ao governo que a empresa não teve movimentação financeira ou emissão de notas. Se essa comunicação falhar, a Receita Federal bloqueia o CNPJ, classificando-o como inapto por omissão de declarações.
Um CNPJ inapto impede a participação em licitações, o encerramento regular e até mesmo a abertura de novas empresas pelos sócios. Além disso, as dívidas geradas pelas multas de atraso recaem diretamente sobre o CPF dos advogados que compõem a sociedade. A regularização prévia é o único caminho seguro para garantir a tranquilidade patrimonial dos envolvidos.
O primeiro passo é elaborar e assinar o distrato social (ou alteração contratual de encerramento) seguindo os padrões da OAB.
Em seguida, protocola-se o documento na seccional da OAB correspondente para análise e deferimento.
Após a aprovação na OAB, transmite-se o Documento Básico de Entrada (DBE) para a Receita Federal processar a baixa do CNPJ.
Por fim, realiza-se o cancelamento da inscrição municipal na prefeitura para cessar cobranças de taxas locais.
Comparativo: Baixa de CNPJ com ou sem débitos tributários
Uma das maiores objeções no momento de encerrar a empresa é o receio de não conseguir realizar a baixa devido a impostos atrasados. No passado, o governo exigia a quitação integral de todos os tributos antes de permitir o fechamento de qualquer CNPJ. Hoje, a legislação mudou para facilitar a vida do empreendedor e evitar o acúmulo infinito de empresas fantasmas.
É possível fechar o escritório devendo impostos?
Sim, atualmente é perfeitamente legal e possível baixar um CNPJ mesmo que existam débitos tributários ou previdenciários em aberto. A Receita Federal permite o encerramento da empresa, mas transfere automaticamente toda a dívida ativa para o CPF dos sócios. Essa transferência ocorre de forma proporcional à participação de cada advogado no capital social da sociedade extinta.
Essa alternativa é excelente para quem precisa estancar a geração de novas multas por falta de entrega de declarações. Ao baixar a empresa, você paralisa o problema principal e ganha tempo para negociar os impostos pendentes na pessoa física. O Portal do Simples Nacional frequentemente oferece programas de parcelamento que facilitam essa quitação posterior.
Precisa de ajuda para avaliar a situação fiscal do seu escritório antes do encerramento?
Solicite um diagnóstico completo e descubra o caminho mais seguro para a baixa do seu CNPJO distrato social e as regras específicas da OAB
Diferente das empresas de comércio e serviços tradicionais, os escritórios de advocacia não são registrados na Junta Comercial. O registro, a alteração e o encerramento da sociedade ocorrem exclusivamente na seccional da Ordem dos Advogados do Brasil. Isso significa que o distrato social possui regras e formatações próprias que devem ser rigorosamente respeitadas.
O documento precisa detalhar o motivo da dissolução, a divisão do patrimônio, a guarda dos livros contábeis e a responsabilidade pelos passivos. Todos os sócios devem assinar o distrato, preferencialmente utilizando certificado digital para agilizar o protocolo eletrônico. Qualquer cláusula redigida fora dos padrões exigidos pelo provimento da OAB resultará em exigências e atrasos no processo.
A importância da sincronização com a Receita Federal e Prefeitura
Após a aprovação do distrato na OAB, o processo não acontece de forma totalmente automática nos demais órgãos governamentais. A contabilidade precisa transmitir o evento de baixa para a Receita Federal através do Documento Básico de Entrada (DBE). Somente após o deferimento do DBE, o CNPJ é efetivamente baixado no âmbito federal.
O passo seguinte envolve o cancelamento da inscrição municipal na prefeitura onde o escritório está estabelecido. Isso cessa a cobrança de taxas anuais de fiscalização de funcionamento e do Imposto Sobre Serviços (ISS) fixo. Se essa etapa for esquecida, a prefeitura continuará gerando cobranças que podem ir para execução fiscal no futuro.
O impacto do regime tributário no encerramento
O formato de tributação escolhido durante a vida útil da empresa afeta diretamente a complexidade do seu encerramento. Escritórios optantes pelo Simples Nacional para advogados possuem um rito de baixa ligeiramente mais simplificado. O recolhimento unificado de impostos facilita a apuração de eventuais pendências na malha fina do governo.
Já as sociedades enquadradas no Lucro Presumido ou Lucro Real exigem o levantamento de balanços patrimoniais de encerramento mais detalhados. Além disso, é necessário garantir que a última emissão de NF de honorários tenha seus impostos apurados e recolhidos corretamente antes da baixa. Essas diferenças reforçam a necessidade de um planejamento contábil preciso no mês que antecede a decisão final.
Muitos profissionais recém-formados se questionam sobre as naturezas jurídicas mais baratas, gerando confusão com outros modelos de negócio. É comum a dúvida sobre abrir MEI ou ME, mas vale lembrar que a advocacia é atividade impeditiva para o MEI. Portanto, a transição societária na advocacia sempre envolverá a formalidade de uma Microempresa (ME) ou Empresa de Pequeno Porte (EPP).
Prazos, custos e planejamento estratégico da baixa
Uma das principais dúvidas dos advogados diz respeito ao prazo e ao investimento necessário para fechar a empresa legalmente. O tempo médio para concluir a baixa varia de 15 a 45 dias úteis, dependendo da agilidade da seccional da OAB local. A prefeitura costuma ser a etapa mais demorada do processo, exigindo acompanhamento constante dos processos administrativos.
Os custos envolvem as taxas de protocolo da OAB, que variam conforme o estado, e os honorários da assessoria contábil especializada. Considerando o risco de manter um CNPJ aberto gerando multas de milhares de reais por ano, o encerramento é um investimento em segurança. Organizar o caixa para cobrir essas despesas finais é o melhor cenário para evitar dores de cabeça futuras.
Verifique eventuais pendências na Receita Federal e Prefeitura.
Providencie a assinatura digital (e-CPF) de todos os sócios para o distrato.
Alinhe com a contabilidade a entrega das últimas declarações obrigatórias (DEFIS, etc).
Monitore o cancelamento da inscrição municipal para evitar taxas futuras.
Por que contar com assessoria contábil especializada em advocacia?
A legislação societária para advogados possui nuances que um contador generalista pode desconhecer ou negligenciar. Erros no preenchimento do distrato social ou na ordem dos protocolos geram retrabalho e prolongam o vínculo com a empresa indesejada. Uma contabilidade que compreende o estatuto da OAB conduz o trâmite com fluidez, antecipando exigências dos analistas.
Além da parte burocrática, o especialista orienta os sócios sobre a melhor forma de dividir os ativos remanescentes. A assessoria garante que todas as obrigações fiscais finais, como a DEFIS de extinção, sejam entregues rigorosamente no prazo. Isso blinda o CPF do advogado, permitindo que ele siga sua carreira com total liberdade e foco em novos projetos.
Perguntas Frequentes (FAQ)
O prazo médio nacional varia entre 15 e 45 dias úteis. Esse tempo depende diretamente da agilidade da seccional da OAB na análise do distrato e do processamento da baixa pela Receita Federal e prefeitura local.
Sim. A legislação atual permite o encerramento do CNPJ mesmo com débitos fiscais em aberto. No entanto, essas dívidas não desaparecem; elas são transferidas automaticamente para o CPF dos sócios, de forma proporcional à participação no capital.
Não. Sociedades de advogados não possuem registro na Junta Comercial. Todos os atos societários, incluindo a abertura, alteração e encerramento (distrato social), devem ser obrigatoriamente registrados na seccional da OAB correspondente.
O CNPJ continuará ativo e exigindo o envio mensal e anual de declarações contábeis. A falta de entrega dessas obrigações gera multas cumulativas altíssimas e torna o CNPJ inapto, sujando o nome da empresa e, futuramente, o CPF dos sócios.
Sim, o uso do e-CPF (certificado digital de pessoa física) é altamente recomendado e, em muitas seccionais, obrigatório para assinar eletronicamente o distrato social e transmitir as declarações de extinção para a Receita Federal.
A partir da data estabelecida no distrato social como o fim das atividades, a empresa não deve mais emitir notas fiscais. É preciso faturar todos os honorários pendentes antes de protocolar o pedido de baixa.
Não. A advocacia é uma profissão intelectual regulamentada e não é permitida no regime do Microempreendedor Individual (MEI). O fechamento deve seguir o rito formal de Sociedade Unipessoal de Advocacia ou Sociedade Simples.
Não. Uma vez que o processo de baixa do CNPJ é concluído e deferido pela Receita Federal e pela OAB, o ato é irreversível. Se os sócios decidirem voltar a atuar juntos, será necessário abrir um novo CNPJ do zero.
Dê o próximo passo com segurança e evite passivos fiscais no seu nome. Fale com um contador especialista agora mesmo e
solicite um orçamento sem compromisso para encerrar seu CNPJ de forma rápida e 100% legal